Caja y ventas
Cómo hacer un cuadre de caja paso a paso: guía y plantilla
Aprende a hacer un cuadre de caja profesional: fórmula en RD$, arqueo ciego, corte X vs corte Z y control de faltantes y sobrantes.
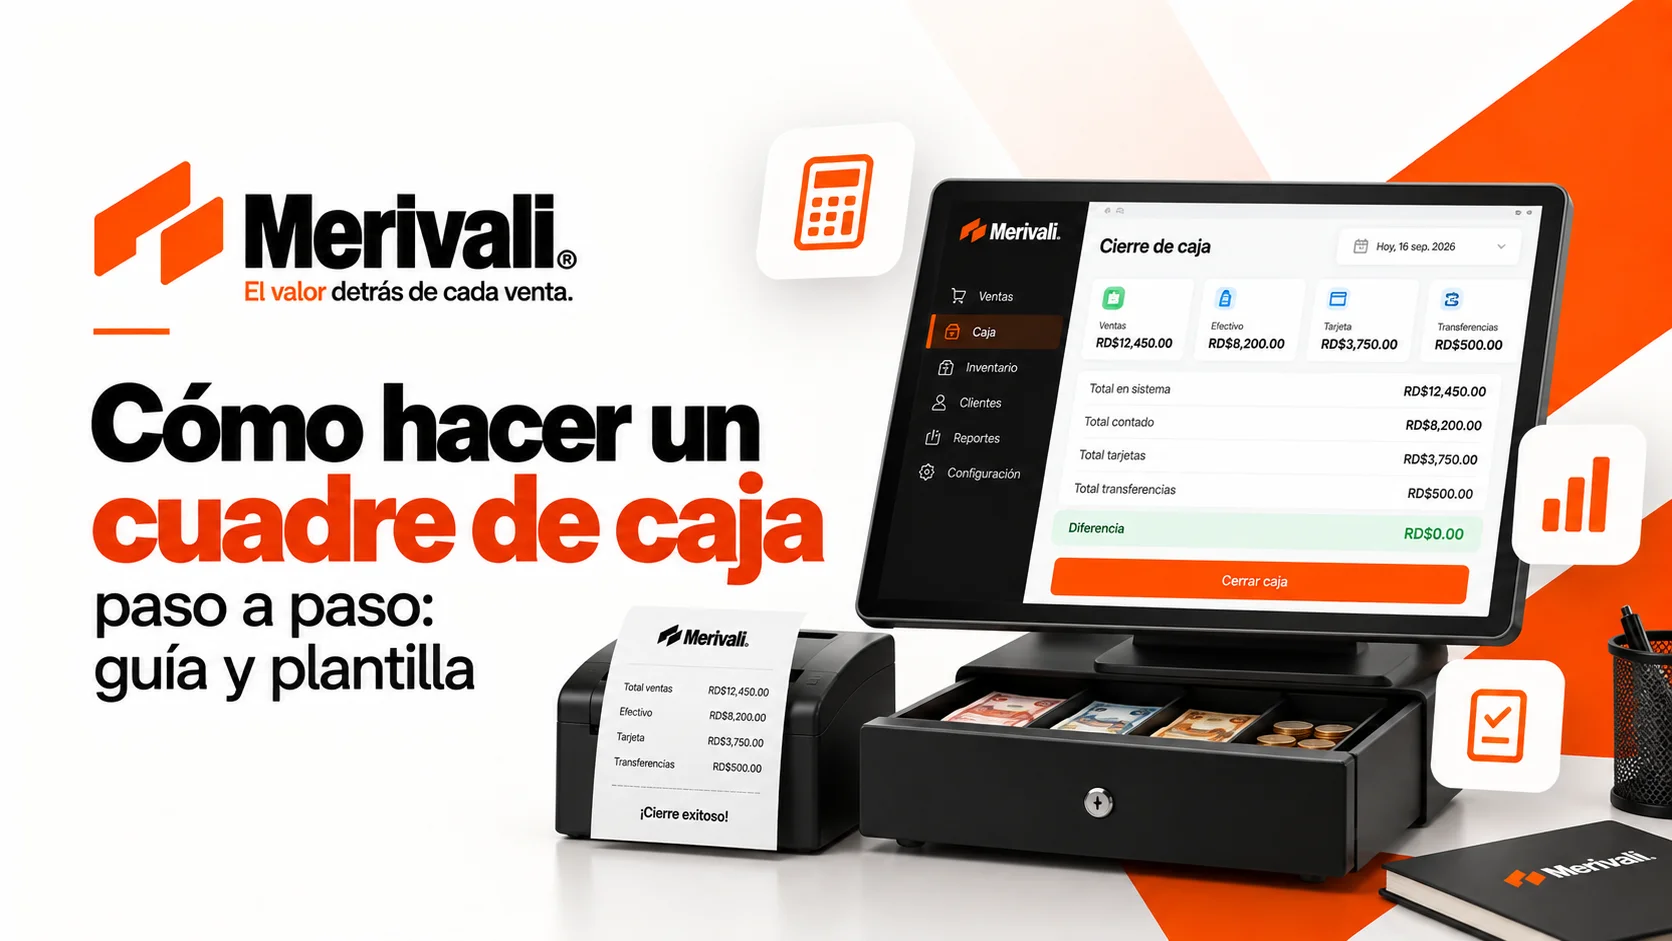
El cuadre de caja es la confrontación matemática entre el dinero que ingresó físicamente a tu mostrador y las transacciones registradas en tu sistema de ventas. Cuando un negocio no tiene una rutina estricta de arqueo, las pequeñas fugas de efectivo —vueltas mal entregadas, gastos menores de caja chica no anotados o cobros con tarjeta registrados como efectivo— se acumulan y erosionan las ganancias del mes. En esta guía aprenderás la fórmula exacta del efectivo esperado, la diferencia operativa entre corte X y corte Z, el método de conteo ciego y cómo blindar tu negocio en República Dominicana.
- Dominar la fórmula matemática del efectivo esperado y arqueo ciego
- Diferenciar entre corte X (parcial) y corte Z (cierre definitivo)
- Conciliar efectivo, vouchers de verifón y transferencias sin descuadres
Qué es el cuadre de caja y la fórmula del efectivo esperado
El cuadre de caja no es simplemente contar el dinero al final de la jornada; es conciliar cada peso ingresado contra su respaldo documental o digital. El mayor error de los comerciantes independientes es asumir que el total de ventas del día debe coincidir con el dinero dentro del cajón. En la práctica, vender RD$ 50,000 no significa tener RD$ 50,000 en billetes: parte se cobró por tarjeta o transferencia, y del cajón salieron pagos para mensajería, hielo o compras menores.
Para determinar con exactitud matemática cuánto dinero físico debe haber en la gaveta, se aplica la fórmula del efectivo esperado: Efectivo Esperado = Fondo Inicial de Caja + Ventas Cobradas en Efectivo + Entradas Varias de Dinero − Gastos y Retiros de Caja Chica − Devoluciones Pagadas en Efectivo. Todo cobro realizado por verifón o transferencia bancaria se contabiliza por separado y jamás se suma al dinero físico de la caja.
Veamos un ejemplo real en pesos dominicanos: abres tu turno con un fondo fijo para cambio de RD$ 3,000. Durante el día, cobras RD$ 22,000 en ventas en efectivo, registras una entrada de RD$ 1,000 para cambio menudo, pagas RD$ 800 en efectivo por un pedido de suministros de limpieza y reembolsas RD$ 400 en efectivo a un cliente por una devolución. Tu cálculo arroja: RD$ 3,000 + RD$ 22,000 + RD$ 1,000 − RD$ 800 − RD$ 400 = RD$ 24,800. Esa es la cifra exacta que el conteo físico debe respaldar.
Corte X vs Corte Z: cuál utilizar en cada momento
En la operación comercial existen dos tipos de reportes de caja indispensables: el Corte X y el Corte Z. Confundirlos o utilizarlos de forma incorrecta es la causa principal de desajustes contables y pérdida de trazabilidad durante los cambios de turno del personal.
El Corte X es un informe parcial o lectura instantánea que refleja los movimientos acumulados hasta ese minuto sin cerrar la caja ni reiniciar los contadores a cero. Se utiliza para hacer auditorías sorpresivas, revisar el desempeño a mitad de turno o verificar el saldo acumulado antes de que un cajero salga a su hora de almuerzo. Al no cerrar la jornada, el sistema continúa sumando las ventas siguientes dentro del mismo ciclo.
El Corte Z, en cambio, es el cierre fiscal y definitivo del turno o día comercial. Al generar el Corte Z, el sistema totaliza las ventas brutas, los descuentos aplicados, el desglose de impuestos (como el 18% de ITBIS), las cancelaciones y los importes por método de pago. Una vez emitido el Corte Z, el turno queda formalmente bloqueado, los contadores se reinician y no es posible agregar ventas a esa sesión.
Adoptar la rutina de emitir un Corte X a mitad de jornada permite detectar descuadres tempranos de RD$ 100 o RD$ 200 cuando el flujo aún es manejable, en lugar de pasar una hora revisando tickets a las diez de la noche tratando de recordar qué ocurrió doce horas antes.
El método del arqueo ciego y desglose por denominación en RD$
El arqueo ciego es la mejor práctica de control interno adoptada por comercios organizados a nivel internacional. Consiste en exigir que el cajero cuente y capture en el sistema el dinero físico que tiene frente a sí sin que la pantalla le muestre previamente la cifra que el sistema espera. Si el cajero sabe de antemano que el sistema espera RD$ 15,200, existe la tentación humana de manipular los conteos o justificar diferencias artificialmente.
Para realizar el conteo físico de forma rápida y sin errores, agrupa el dinero por denominación oficial de la República Dominicana, multiplicando cada fajo y sumando subtotales: Billetes de RD$ 2,000, RD$ 1,000, RD$ 500, RD$ 200, RD$ 100 y RD$ 50; seguidos de las monedas de RD$ 25, RD$ 10, RD$ 5 y RD$ 1. Este desglose detallado queda registrado en la plantilla o ticket de cierre.
Asegúrate de retirar y separar en un sobre seguro el fondo inicial fijo para el día siguiente (por ejemplo, los mismos RD$ 3,000 clasificados en monedas y billetes de 50 y 100). El monto restante constituye la recaudación líquida del turno que será resguardada en caja fuerte o depositada en la cuenta bancaria del negocio.
Conciliación de verifones, transferencias y pagos mixtos
El efectivo es solo una parte de la ecuación. En los comercios dominicanos, los cobros con tarjetas de débito y crédito a través de terminales de pago (Azul, CardNet, Visanet) y las transferencias bancarias instantáneas (Banreservas, Banco Popular, BHD) representan una porción sustancial de la facturación diaria.
Para conciliar las ventas con tarjeta, debes realizar el 'Cierre de Lote' en el teclado del verifón al finalizar el turno. El terminal imprimirá un ticket consolidado con la cantidad de transacciones aprobadas y el monto total procesado. Ese valor debe coincidir exactamente con el total de ventas clasificadas como tarjeta en tu punto de venta; cualquier discrepancia suele responder a una propina mal cargada o un cobro digitado manualmente en el verifón pero no registrado en el POS.
En el caso de las transferencias bancarias, la regla de oro es validar la acreditación en la cuenta corriente de la empresa antes de entregar la mercancía al cliente. Cada transferencia confirmada debe asociarse al número de orden o comprobante fiscal e-CF, asegurando que al revisar el estado bancario al día siguiente no queden depósitos huérfanos o ventas fantasmas.
Cuando un cliente paga con modalidad mixta —por ejemplo, una compra de RD$ 4,500 saldada con RD$ 2,000 en efectivo y RD$ 2,500 con tarjeta—, el sistema POS debe fraccionar el cobro de forma limpia para que el módulo de efectivo y la cuenta de tarjeta sumen los importes correspondientes sin alterar el balance de caja.
Gestión de faltantes y sobrantes: causas habituales y políticas
Al contrastar el conteo físico del arqueo contra el efectivo esperado se calcula la variación: Diferencia = Efectivo Contado − Efectivo Esperado. Si el resultado es cero, la caja está perfectamente cuadrada. Cuando surge una diferencia, se debe registrar honestamente sin alterar los libros contables.
Un faltante de caja (diferencia negativa) suele originarse por cuatro factores cotidianos: error humano al devolver cambio en horas de alta afluencia por falta de billetes menudos, cobros registrados como efectivo que en realidad fueron pagados por transferencia bancaria, salidas de caja chica para gastos menores que nadie anotó en el momento, o sustracción de efectivo no autorizada.
Un sobrante de caja (diferencia positiva) no representa una ganancia extra ni un motivo de celebración: es un síntoma de error operativo. Un sobrante indica que se le entregó menos cambio a un cliente, se le cobró de más por error, o se despachó una venta en efectivo que el cajero olvidó facturar en el sistema.
Establece una política clara en tu comercio: fija un margen de tolerancia razonable para ajustes menores por redondeo de monedas (por ejemplo, RD$ 20 o RD$ 50 diarios) y prohíbe taxativamente que los empleados pongan dinero de su propio bolsillo para 'hacer cuadrar' la caja. Ocultar los descuadres impide identificar fallas en el entrenamiento o fugas recurrentes de capital.
Cómo automatizar y blindar el cuadre de caja con Merivali POS
Llevar el cuadre en un cuaderno manchado de café o en una hoja de Excel propensa a fórmulas rotas consume entre 30 y 45 minutos por turno y multiplica los errores humanos. Un sistema de punto de venta profesional automatiza cada cálculo y audita los movimientos en tiempo real.
Merivali POS incorpora un flujo estructurado de caja diseñado para el comercio dominicano: apertura obligatoria con fondo inicial asignado al cajero en turno, botones de acceso directo para registrar salidas de caja chica con su concepto documentado, y módulo de arqueo ciego donde el operador únicamente ingresa la cantidad de billetes y monedas que tiene frente a sí.
Al pulsar Cerrar Caja, Merivali calcula la diferencia al instante, emite el ticket térmico de cierre detallando ventas por medio de pago, impuestos e incidencias, y sincroniza los datos en la nube. Como propietario o gerente, puedes consultar los cortes de todas tus cajas y sucursales desde tu teléfono inteligente en cualquier momento, con total transparencia y control sobre tu dinero.
Preguntas frecuentes
¿Qué es mejor: cuadrar caja por turno o una sola vez al final del día?
Es indispensable cuadrar la caja por cada turno de trabajo. Si dos o más cajeros operan el mismo cajón durante la jornada y el cuadre se realiza solo en la noche, resulta imposible determinar quién cometió el error en caso de un faltante o sobrante. Cada colaborador debe abrir con su propio fondo y cerrar su turno con un arqueo independiente.
¿Cuál es la diferencia exacta entre arqueo de caja y cuadre de caja?
El arqueo de caja es la acción física y manual de contar el dinero en efectivo, monedas, vouchers de tarjetas y comprobantes que se encuentran dentro del cajón en un instante específico. El cuadre de caja es la comparación matemática entre el resultado del arqueo físico y el saldo que el sistema de ventas calcula que debería haber.
¿Qué se debe hacer cuando se presenta un faltante de caja recurrente?
Debes activar el arqueo ciego para que el cajero no conozca la cifra esperada, realizar cortes X a mitad de jornada para aislar el momento del descuadre, revisar el stock de cambio menudo para evitar errores de redondeo y verificar las devoluciones y anulaciones de ventas en el sistema POS.
¿Cómo se concilian las ventas cobradas por tarjeta y transferencias bancarias?
No se mezclan con el efectivo físico. Las tarjetas se concilian emitiendo el ticket de 'Cierre de Lote' en el verifón y comparando su total con el reporte de tarjetas del POS. Las transferencias se validan en la cuenta bancaria de la empresa y se cotejan contra los comprobantes emitidos en el sistema.
Fuentes y lecturas de apoyo
DE LA GUÍA A TU NEGOCIO
Vende con más control.
Conoce cómo Merivali conecta tus ventas, inventario y caja.
Conoce el control de caja de Merivali